La industria de la bicicleta empieza a ofrecer señales más consistentes de estabilización tras los desequilibrios de la pandemia. Pero las cuentas de sus grandes empresas cotizadas muestran que ese proceso está lejos de avanzar al mismo ritmo para todos. Los resultados del tercer trimestre de 2026 dibujan un sector en el que conviven el regreso al crecimiento, la mejora de los márgenes y los últimos ajustes de inventario. La normalización parece más cercana, aunque hablar de una recuperación definitiva todavía exige cautela.
Qué dicen las cifras del tercer trimestre
La evolución de las ventas y los beneficios dibuja una recuperación desigual
Para comparar las compañías hay que separar el trimestre de julio a septiembre del acumulado de los nueve primeros meses, dos periodos que aparecen juntos en sus publicaciones financieras. La siguiente tabla recoge exclusivamente el tercer trimestre. En Fox corresponde a su trimestre fiscal terminado el 2 de octubre.
Todas las cantidades están expresadas en millones de la moneda indicada. Son cifras consolidadas de los grupos, por lo que Shimano incluye pesca y Fox incorpora actividades ajenas a la bicicleta.
| Compañía | Moneda | Ventas Q3 2026 | Variación frente a Q3 2025 | Resultado operativo | Resultado neto |
|---|---|---|---|---|---|
| Giant | Dólares taiwaneses | 16.310 | +6,2 % | 510 | ≈330 |
| Merida | Dólares taiwaneses | 6.098,3 | −15,6 % | 384,2 | 175,6 |
| Shimano | Yenes | 128.189 | +12,8 % | 17.283 | 12.072 |
| Fox Factory | Dólares estadounidenses | 338,4 | −10,1 % | −98,6 | −109,6 |
Las cifras trimestrales de Shimano se han calculado restando los resultados semestrales de los acumulados a septiembre. El resultado neto trimestral de Giant es aproximado y se obtiene por diferencia entre los importes redondeados publicados para ambos periodos. En Merida, Shimano y Fox se muestra el resultado neto atribuible a los accionistas de la matriz.
Giant recupera crecimiento y vende con mejores márgenes
Giant enlaza dos trimestres de crecimiento y mejora su rentabilidad
Giant ofrece una de las señales más claras de recuperación. Sus ventas del tercer trimestre crecieron un 6,2 %, mientras el beneficio operativo aumentó un 29 %. El margen bruto pasó del 21,5 % al 23,9 %, una mejora que acompaña al segundo trimestre consecutivo de crecimiento interanual de la facturación.
La compañía vincula esa evolución al buen comportamiento de los nuevos productos de sus marcas propias, con mayor valor y sin necesidad de liquidaciones como las de ejercicios anteriores. Es una señal relevante: recuperar rentabilidad vendiendo novedades permite afrontar la normalización desde una posición más sólida.
El acumulado todavía conserva parte del ajuste. Entre enero y septiembre, Giant facturó 45.500 millones de dólares taiwaneses, un 5,1 % menos, aunque su beneficio operativo creció un 4,7 %, hasta 1.320 millones. La fabricación para terceros siguió más débil, mientras el negocio de marcas propias compensó parte de esa evolución. Europa y China avanzaron; Norteamérica mantuvo una demanda más floja.

Merida sigue ajustándose, aunque Europa ofrece señales positivas
La mejora de algunos mercados todavía convive con caídas en las cuentas de Merida
Merida representa una fase diferente. En el tercer trimestre, sus ventas descendieron un 15,6 %, hasta 6.098,3 millones de dólares taiwaneses, y el beneficio neto atribuible cayó un 71,9 %, hasta 175,6 millones. Sin embargo, el beneficio operativo retrocedió bastante menos, un 9,7 %. La diferencia importa para interpretar las cuentas: parte del deterioro del resultado final procede de partidas ajenas a la actividad operativa, entre ellas las pérdidas reconocidas por sus participaciones en empresas asociadas.
En los nueve primeros meses, la facturación alcanzó 18.360,1 millones de dólares taiwaneses, un 15,8 % menos, y el beneficio neto atribuible se situó en 819,4 millones, un 43 % por debajo del ejercicio anterior.
Pese a esas caídas, la compañía considera que el ajuste global de inventarios está entrando en su fase final. Sus filiales europeas aumentaron los ingresos un 14 % en el acumulado a septiembre, mientras en China crecieron tanto las unidades vendidas como la facturación. Es un ejemplo de cómo la recuperación comercial de determinadas regiones puede convivir con unas cuentas consolidadas que todavía retroceden.
Shimano acelera en componentes de bicicleta
El negocio ciclista de Shimano mejora sus ventas y su beneficio operativo
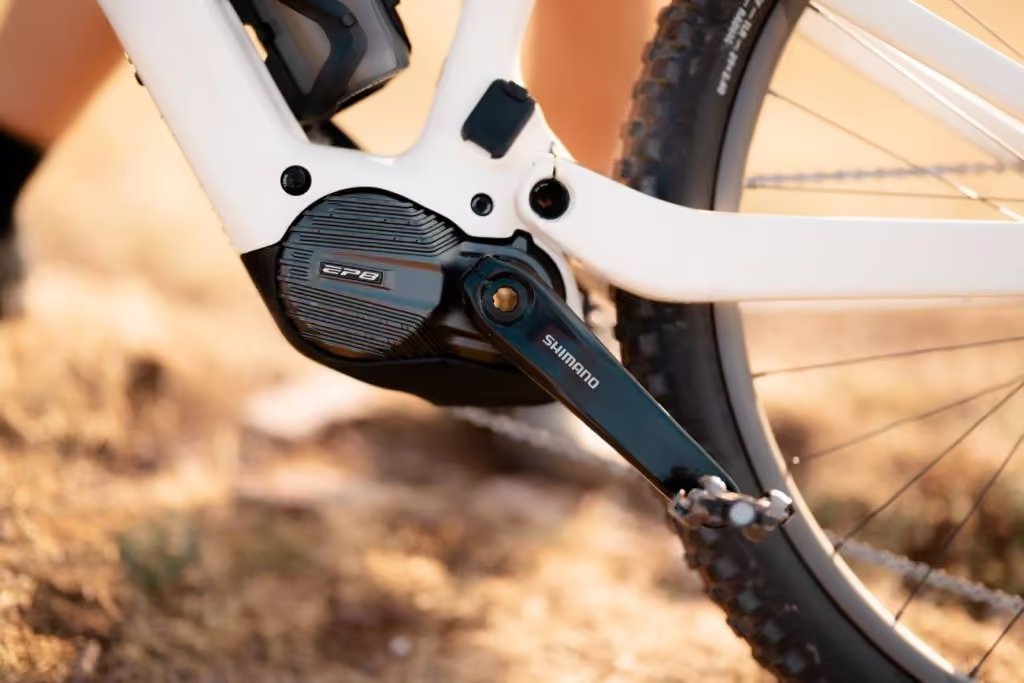
Shimano aporta una lectura especialmente útil al permitir separar los componentes de bicicleta de su actividad de pesca. Entre enero y septiembre, el negocio ciclista facturó 278.361 millones de yenes, un 4,6 % más, y generó un beneficio operativo de 33.440 millones, un 10,9 % superior.
La comparación con el semestre muestra el cambio de ritmo. Hasta junio, las ventas ciclistas estaban prácticamente estancadas y su beneficio operativo caía un 15,1 %. Por diferencia, el tercer trimestre aportó 96.982 millones de yenes de facturación ciclista y 13.376 millones de beneficio operativo.
En el conjunto del grupo, el beneficio operativo trimestral se duplicó, aunque el resultado neto se mantuvo prácticamente estable, con una caída del 0,6 %. Conviene distinguir ambos indicadores porque las partidas financieras y fiscales también influyen en el beneficio final.
Shimano describe ventas de bicicletas sólidas en Europa y una mejora de inventarios en Alemania y otros mercados. Norteamérica sigue mostrando debilidad comercial, aunque con existencias que la compañía considera adecuadas. Esa distinción ayuda a entender el momento actual: resolver el exceso de stock y recuperar una demanda fuerte son procesos diferentes.

Fox combina el ajuste comercial con una reestructuración del grupo
La venta de Marucci condiciona las pérdidas de Fox y dificulta la comparación
Fox Factory presenta las cuentas más condicionadas por cambios corporativos. Sus ventas trimestrales bajaron un 10,1 %, mientras registró pérdidas netas atribuibles de 109,6 millones de dólares. El trimestre incluye una pérdida de 121,3 millones por desinversiones vinculada a la salida de Marucci, cuyos ingresos de venta se destinaron a reducir deuda.
La división Specialty Sports, que incorporaba bicicleta y Marucci, facturó 113,6 millones de dólares, un 14,4 % menos. Por tanto, ese porcentaje no equivale a una caída del negocio ciclista. Fox sí señala que los pedidos y la reducción de inventarios en el canal siguen afectando a sus actividades de bicicleta.
El beneficio neto ajustado fue positivo, de 22,7 millones de dólares, frente a 9,9 millones un año antes. Es una medida que excluye determinadas partidas y debe distinguirse del resultado contable. Además, el EBITDA ajustado recibió unos 12 millones de dólares de devoluciones arancelarias. Fox refleja así una combinación de ajuste comercial, reorganización y efectos extraordinarios.
La estabilización avanza, pero todavía necesita consolidarse
El siguiente paso será sostener la recuperación con pedidos y márgenes más estables
La lectura conjunta apunta hacia una industria que está recuperando equilibrio, aunque todavía presenta diferencias entre compañías, regiones y canales de venta. Giant muestra cómo las novedades y una menor presión de las liquidaciones pueden mejorar la rentabilidad. Shimano aporta señales de recuperación en componentes. Merida mantiene caídas consolidadas pese a la mejora europea, mientras Fox sigue atravesando una reorganización que condiciona sus resultados.
Estos datos encajan con un sector que se acerca a una etapa más estable tras el desajuste pospandemia, pero aún no acreditan que el proceso haya terminado. Los próximos resultados permitirán comprobar si la mejora se traduce en una recuperación sostenida de pedidos, con menos dependencia de descuentos y una rentabilidad más previsible para fabricantes y distribuidores.