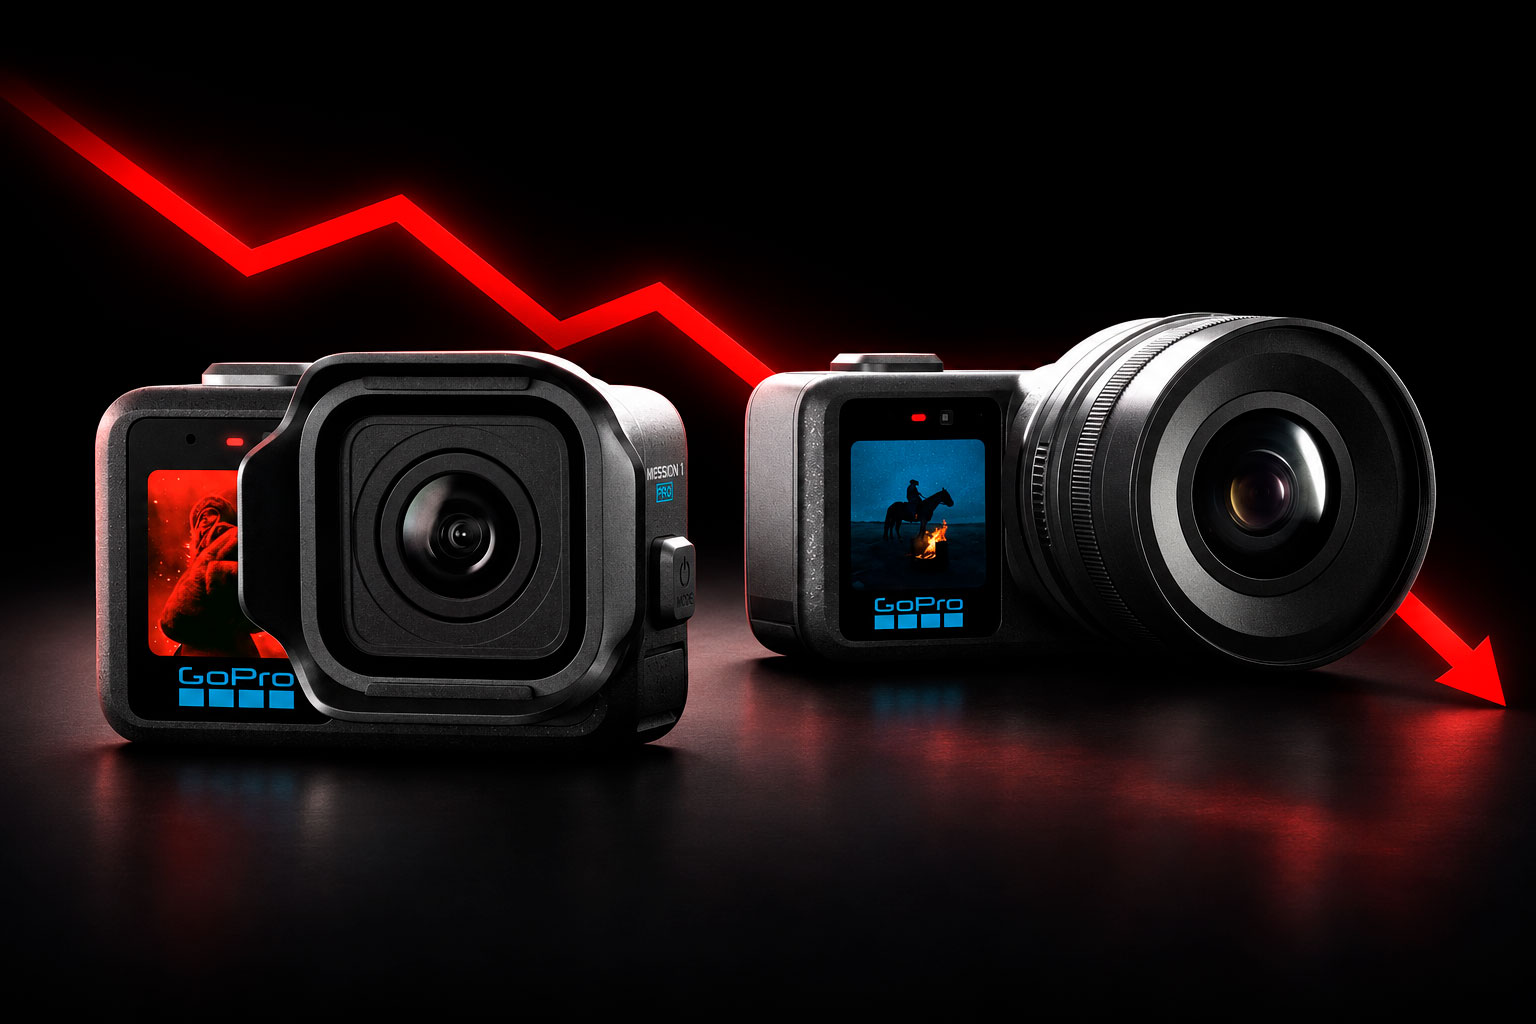
Hubo un tiempo en el que llevar una cámara en el casco, en el pecho o en el manillar era, casi por definición, llevar una GoPro. La marca estadounidense convirtió la grabación de deportes de acción en un producto de consumo masivo y encontró en el MTB uno de sus mejores escaparates. Hoy, aquella posición parece muy lejana. Sus últimos resultados muestran un negocio que sigue encogiéndose, unas pérdidas que aumentan y una empresa pendiente de una operación corporativa que podría darle una segunda oportunidad. La pregunta es si esa oportunidad servirá para recuperar su sitio entre las cámaras de acción o para construir un negocio en el que estas tengan cada vez menos importancia.
Un desplome que va mucho más allá de vender menos cámaras
Los ingresos por hardware caen casi un 50 %
GoPro ha cerrado el tercer trimestre de 2026 con 96,2 millones de dólares de ingresos, un 41 % menos que un año antes. El golpe es especialmente duro en el hardware, la categoría que incluye sus cámaras y accesorios, cuya facturación baja de 136,3 a 68,8 millones de dólares. Es una caída del 49,5 %, prácticamente la mitad del negocio en apenas doce meses. Las suscripciones y servicios resisten mejor, con 27,4 millones de dólares y un crecimiento del 3,1 %, pero su tamaño resulta insuficiente para compensar el retroceso de los productos que alimentan ese ecosistema.
El deterioro también alcanza a la rentabilidad. El margen bruto pasa del 35,1 % al 12,7 % y las pérdidas operativas llegan a 48 millones de dólares. Hay un dato especialmente revelador: el coste de los productos de hardware vendidos supera a los ingresos que generan, con 74,6 millones de dólares de costes frente a 68,8 millones de ventas. Ese resultado deja a la categoría en pérdidas incluso antes de repartir los gastos de investigación, marketing o administración de la compañía.
La pérdida neta trimestral asciende a 85,8 millones de dólares, aunque incorpora efectos financieros y contables que impiden interpretarla como una salida equivalente de efectivo. Incluso excluyendo los ajustes que utiliza la propia empresa, la pérdida neta se sitúa en 46,1 millones. En los nueve primeros meses de 2026, GoPro acumula 300,2 millones de dólares de ingresos y 213,3 millones de pérdidas netas. A finales de septiembre disponía de 33,5 millones de dólares de efectivo y presentaba un patrimonio neto negativo de 82,6 millones.

Cuando GoPro convertía cada aventura en una oportunidad de venta
En 2015 distribuyó 6,6 millones de cámaras
Para entender la dimensión del cambio hay que volver a los años en los que GoPro marcaba el ritmo del mercado. En 2015 alcanzó 1.620 millones de dólares de facturación anual y distribuyó 6,6 millones de cámaras. El año anterior había obtenido 128,1 millones de dólares de beneficio neto. Eran momentos diferentes de su expansión: 2015 fue su techo de ingresos anuales, mientras que 2014 había ofrecido una rentabilidad muy superior. De hecho, al terminar 2015 ya aparecían dificultades que anticipaban que el crecimiento no sería indefinido.
La comparación entre los mismos trimestres permite medir el retroceso sin mezclar un ejercicio completo con tres meses de actividad.
| Indicador | Tercer trimestre de 2015 | Tercer trimestre de 2026 |
|---|---|---|
| Ingresos | 400,3 millones de dólares | 96,2 millones de dólares |
| Margen bruto | 46,6 % | 12,7 % |
| Resultado operativo | 27,6 millones de beneficio | 48 millones de pérdidas |
| Resultado neto | 18,8 millones de beneficio | 85,8 millones de pérdidas |
GoPro factura ahora un 76 % menos que en el mismo trimestre de 2015, en dólares nominales. Su negocio trimestral se ha reducido aproximadamente a una cuarta parte. La diferencia también es cualitativa: entonces convertía una parte importante de las ventas en margen para financiar su expansión; ahora su actividad genera pérdidas mientras necesita recursos para desarrollar los productos con los que debería recuperar terreno.
Creó una categoría y perdió la capacidad de dirigirla
El nombre sigue siendo conocido, pero ya no basta
Más que atribuirle la invención literal de cualquier cámara deportiva, el mérito de GoPro fue convertir las cámaras de acción en una categoría global reconocible. Reunió tamaño reducido, resistencia, soportes y una forma de comunicar que hacía que cada usuario pudiera convertirse en escaparate del producto. Para el ciclismo supuso un cambio evidente: grabar una bajada desde el pecho o enseñar un circuito desde el manillar dejó de requerir equipos especializados. La propia experiencia del deportista se convirtió en el contenido.
Sin embargo, el reconocimiento de marca ha resultado insuficiente para conservar esa ventaja. DJI e Insta360 han pasado de disputar espacio a GoPro a condicionar la evolución del segmento, ampliando las opciones de grabación y las formas de utilizar una cámara. Como referencia concreta, los datos de ventas de 2025 recogidos por BCN en el mercado japonés situaron a DJI con un 40,1 % de cuota, a Insta360 con un 37,9 % y a GoPro con un 18,9 %. Es una fotografía de ese mercado concreto, no una cuota mundial, pero ilustra hasta qué punto ha cambiado el equilibrio competitivo.
Para un ciclista, esa competencia se traduce en decisiones que van más allá de elegir resolución. Una cámara convencional, una diminuta cámara que se puede colocar en distintos puntos o una cámara de 360° que permite escoger después el encuadre resuelven necesidades diferentes. GoPro conserva una marca muy potente, pero compite por usuarios que ya tienen alternativas reconocibles.

El problema de reaccionar cuando los demás ya han avanzado
La renovación de MAX tardó casi seis años
La lentitud de algunas renovaciones ayuda a explicar cómo perdió iniciativa. La primera GoPro MAX comenzó a comercializarse en octubre de 2019 y la MAX2 se presentó en septiembre de 2025. Entre ambas generaciones transcurrieron casi seis años, un intervalo muy largo en un segmento tecnológico en desarrollo. Durante ese periodo Insta360 encadenó generaciones de su gama X, con la X3 en 2022, la X4 en 2024 y la X5 en 2025. Esa continuidad le permitió introducir novedades y mantener la atención sobre su sistema mientras GoPro tardaba en renovar su propuesta de 360°.
Aun así, describir a la GoPro de 2026 como una empresa sin lanzamientos dejaría fuera una parte importante de la historia. Este año ha puesto en el mercado la familia MISSION 1, con sensor de una pulgada y procesador GP3, y ha ampliado la propuesta con la MISSION 1 PRO ILS de objetivos intercambiables. Hay desarrollo tecnológico y una búsqueda de nuevos usuarios, especialmente entre creadores y profesionales del vídeo. Lo que todavía no aparece es una recuperación comercial capaz de cambiar la trayectoria del negocio.
Ahí está el problema de fondo: lanzar un producto competitivo después de perder escala no garantiza recuperar a los compradores. Además, GoPro ha reducido su gasto trimestral en investigación y desarrollo de 34,6 a 24,4 millones de dólares, cerca de un 30 %. La empresa necesita contener los gastos para sostenerse, pero también necesita invertir para competir. Esa tensión complica cualquier intento de mantener el ritmo de rivales que están ampliando sus gamas.
Una compradora que busca oportunidades más allá del deporte
La operación apunta también a centros de datos y defensa
El acuerdo anunciado en septiembre con Starman Optical plantea una salida financiera y un cambio de orientación. Los términos iniciales contemplaban 285 millones de dólares en efectivo para los accionistas de GoPro, sujetos a posibles ajustes, además de conservar aproximadamente un 10 % de la compañía resultante. También se anunció la cancelación de unos 92 millones de dólares de deuda al cierre. GoPro seguiría cotizando en el Nasdaq.
El perfil industrial presentado para la operación se centra en óptica y fotónica, con especial interés en transceptores ópticos para infraestructuras de inteligencia artificial y oportunidades en defensa, robótica y sector aeroespacial. La operación no incorpora a un fabricante consolidado de cámaras de acción con experiencia propia en ese mercado. De hecho, la documentación presentada ante la SEC describe a Starman Optical, la sociedad concreta utilizada para ejecutar la fusión, como un vehículo creado para la transacción y sin actividad operativa previa ajena a ella.
El atractivo de GoPro para esta nueva etapa podría ir bastante más allá de vender cámaras a deportistas: también incluye su tecnología de imagen, sus conocimientos ópticos y su propiedad intelectual. Eso abre posibilidades de diversificación, pero deja pendiente cuánto peso tendrán los productos de consumo en las prioridades y en la inversión del grupo.

Una segunda oportunidad que todavía debe demostrar para qué servirá
Salvar la empresa y recuperar el mercado son retos distintos
La fusión puede aliviar la presión financiera y proporcionar recursos para desarrollar nuevos productos. GoPro ha anunciado que seguirá dando soporte a sus productos de consumo, sus suscripciones y su plataforma en la nube, además de invertir en crecimiento. Para una marca que conserva reconocimiento, usuarios y capacidad tecnológica, disponer de una estructura financiera más sólida podría ser el punto de partida de una recuperación.
Pero también existe otro escenario: que la empresa encuentre su futuro en negocios industriales y que las cámaras de acción pierdan protagonismo de forma progresiva. Eso podría permitir que GoPro sobreviviese como compañía mientras se alejase de la marca que conocieron los aficionados al MTB, el surf o el esquí. La venta, por sí sola, no resuelve la pérdida de competitividad ni garantiza una nueva etapa de liderazgo.
Por ahora, la operación sigue pendiente y la fecha límite contractual para completarla se ha ampliado del 31 de diciembre de 2026 al 31 de marzo de 2027. La respuesta llegará después, con las decisiones de inversión y los siguientes productos. Será entonces cuando se podrá distinguir si GoPro ha conseguido financiar un nuevo comienzo o si la fusión marca el inicio de su retirada del mercado que ayudó a construir.

